Bollo e superbollo: dal 2027 le esenzioni regionali non proteggono più le Tesla più potenti
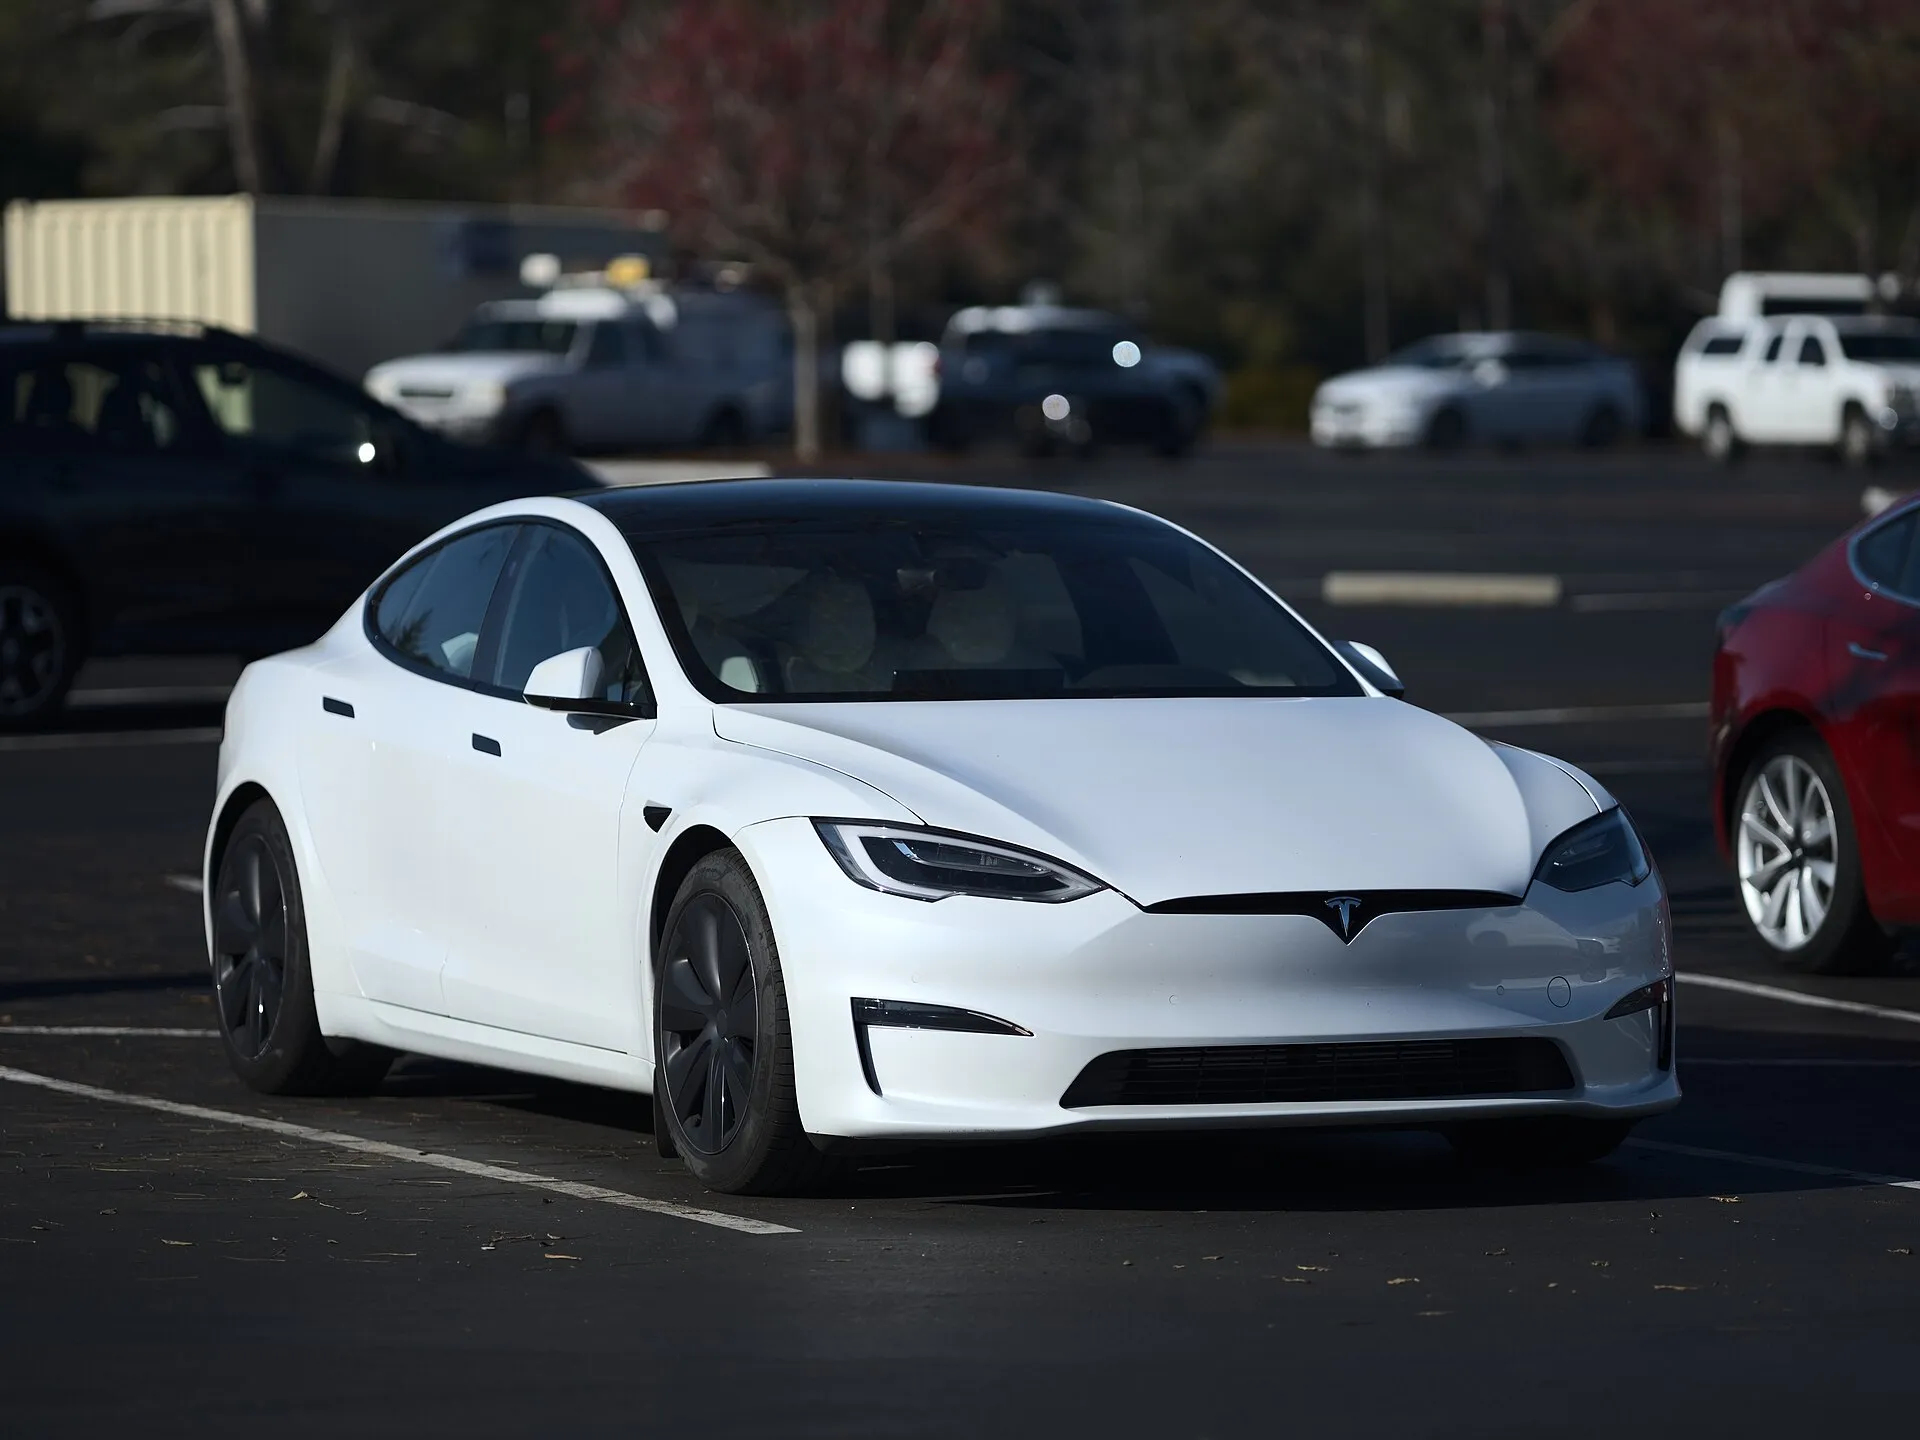
Dal 1° gennaio 2027 un’esenzione regionale dal bollo, come quella permanente in vigore in Lombardia e in Piemonte, non basterà più a evitare anche il superbollo: lo stabilisce l’articolo 13, comma 2, del decreto legislativo 7 agosto 2026, n. 147, in vigore dal 12 agosto 2026 fonte. Per una Tesla di potenza superiore a 185 kW, il superbollo, finora “trainato” dall’esenzione regionale del bollo, tornerà dovuto da quella data se il proprietario risiede in una delle regioni che esentano dal bollo per legge propria. Ecco che cosa cambia davvero, e per chi.
Che cos’è il superbollo e a chi si applica oggi
Il superbollo, tecnicamente addizionale erariale della tassa automobilistica, si applica alle auto di potenza superiore a 185 kW, per un importo di 20 euro per kW eccedente la soglia, ridotto al 60% dopo 5 anni dalla costruzione del veicolo, al 30% dopo 10 anni, al 15% dopo 15 anni, e non più dovuto dopo 20 anni fonte. La stessa fonte precisa che il superbollo “non risulta dovuto nei casi in cui il veicolo possa fruire del regime di esenzione dal pagamento della tassa automobilistica” fonte: è questo il meccanismo che la riforma del 2026 modifica, non l’esistenza del superbollo in sé.
Finora, chi possedeva un veicolo esente dal bollo, per qualunque motivo, non pagava nemmeno il superbollo, qualunque fosse la sua potenza. Nel 2022 la Corte di giustizia tributaria di Roma aveva già stabilito questo automatismo con la sentenza 14704/5/2022, riguardante un’auto ibrida esente dal bollo in una regione con una norma propria: l’esenzione dal tributo principale, secondo quella sentenza, trascinava con sé anche quella dell’addizionale fonte.
La novità: le esenzioni regionali non trascinano più il superbollo
Il decreto legislativo n. 147/2026 ribalta questo automatismo, ma solo per le esenzioni decise dalle Regioni: l’articolo 13, comma 2, stabilisce che “le eventuali norme di esenzione dal pagamento delle tasse automobilistiche, previste dalle leggi delle regioni e delle province autonome a decorrere dal 1° gennaio 2027, non esonerano dal pagamento dell’addizionale erariale della tassa automobilistica, per la quale trovano applicazione le sole esenzioni della tassa automobilistica stabilite con legge statale” fonte. Da quella data, per non pagare il superbollo non basterà più essere esenti dal bollo per una legge regionale: servirà un’esenzione prevista direttamente da una legge dello Stato.
Il caso pratico riguarda soprattutto chi possiede una Tesla di potenza superiore a 185 kW ed è residente in Lombardia o in Piemonte, le due regioni la cui legge rende permanente, oltre il quinto anno, l’esenzione dal bollo per i veicoli elettrici. Fino al 2026 questa esenzione regionale copriva anche il superbollo; dal 2027, come spiega Quattroruote, le esenzioni regionali «non avranno più effetti sul superbollo, che sarà trainato (…) solo dalle esenzioni nazionali, come quella che attualmente riguarda le auto elettriche» fonte. Il bollo regionale resterà a zero, ma il superbollo, se la potenza del veicolo lo giustifica, tornerà da pagare.
Cosa resta uguale: l’esenzione nazionale dei primi 5 anni
Il decreto non tocca l’esenzione nazionale di 5 anni dalla prima immatricolazione, prevista dall’articolo 17 della legge 449/1997 per ogni veicolo a motore elettrico in tutta Italia: durante questo periodo una Tesla resta esente dal bollo per legge statale, e quindi anche dal superbollo, ovunque risieda il proprietario. La novità riguarda solo il periodo successivo, e solo dove l’esenzione che sostituisce il bollo dopo il quinquennio è di origine regionale, non nazionale.
Per sapere se la propria Tesla supera la soglia dei 185 kW, il dato da controllare è la potenza massima indicata sulla carta di circolazione, non la potenza di picco comunicata a fini commerciali: è quel valore, e non altri, che la Motorizzazione utilizza per calcolare il superbollo. Chi ha dubbi sulla propria vettura può verificarlo con l’ufficio tributi della propria regione prima che la nuova regola entri in vigore il 1° gennaio 2027.
Fonti
Questo articolo ha scopo informativo ed è scritto in modo indipendente. Le caratteristiche dei veicoli e le norme possono cambiare: verifica sempre le fonti citate prima di agire.